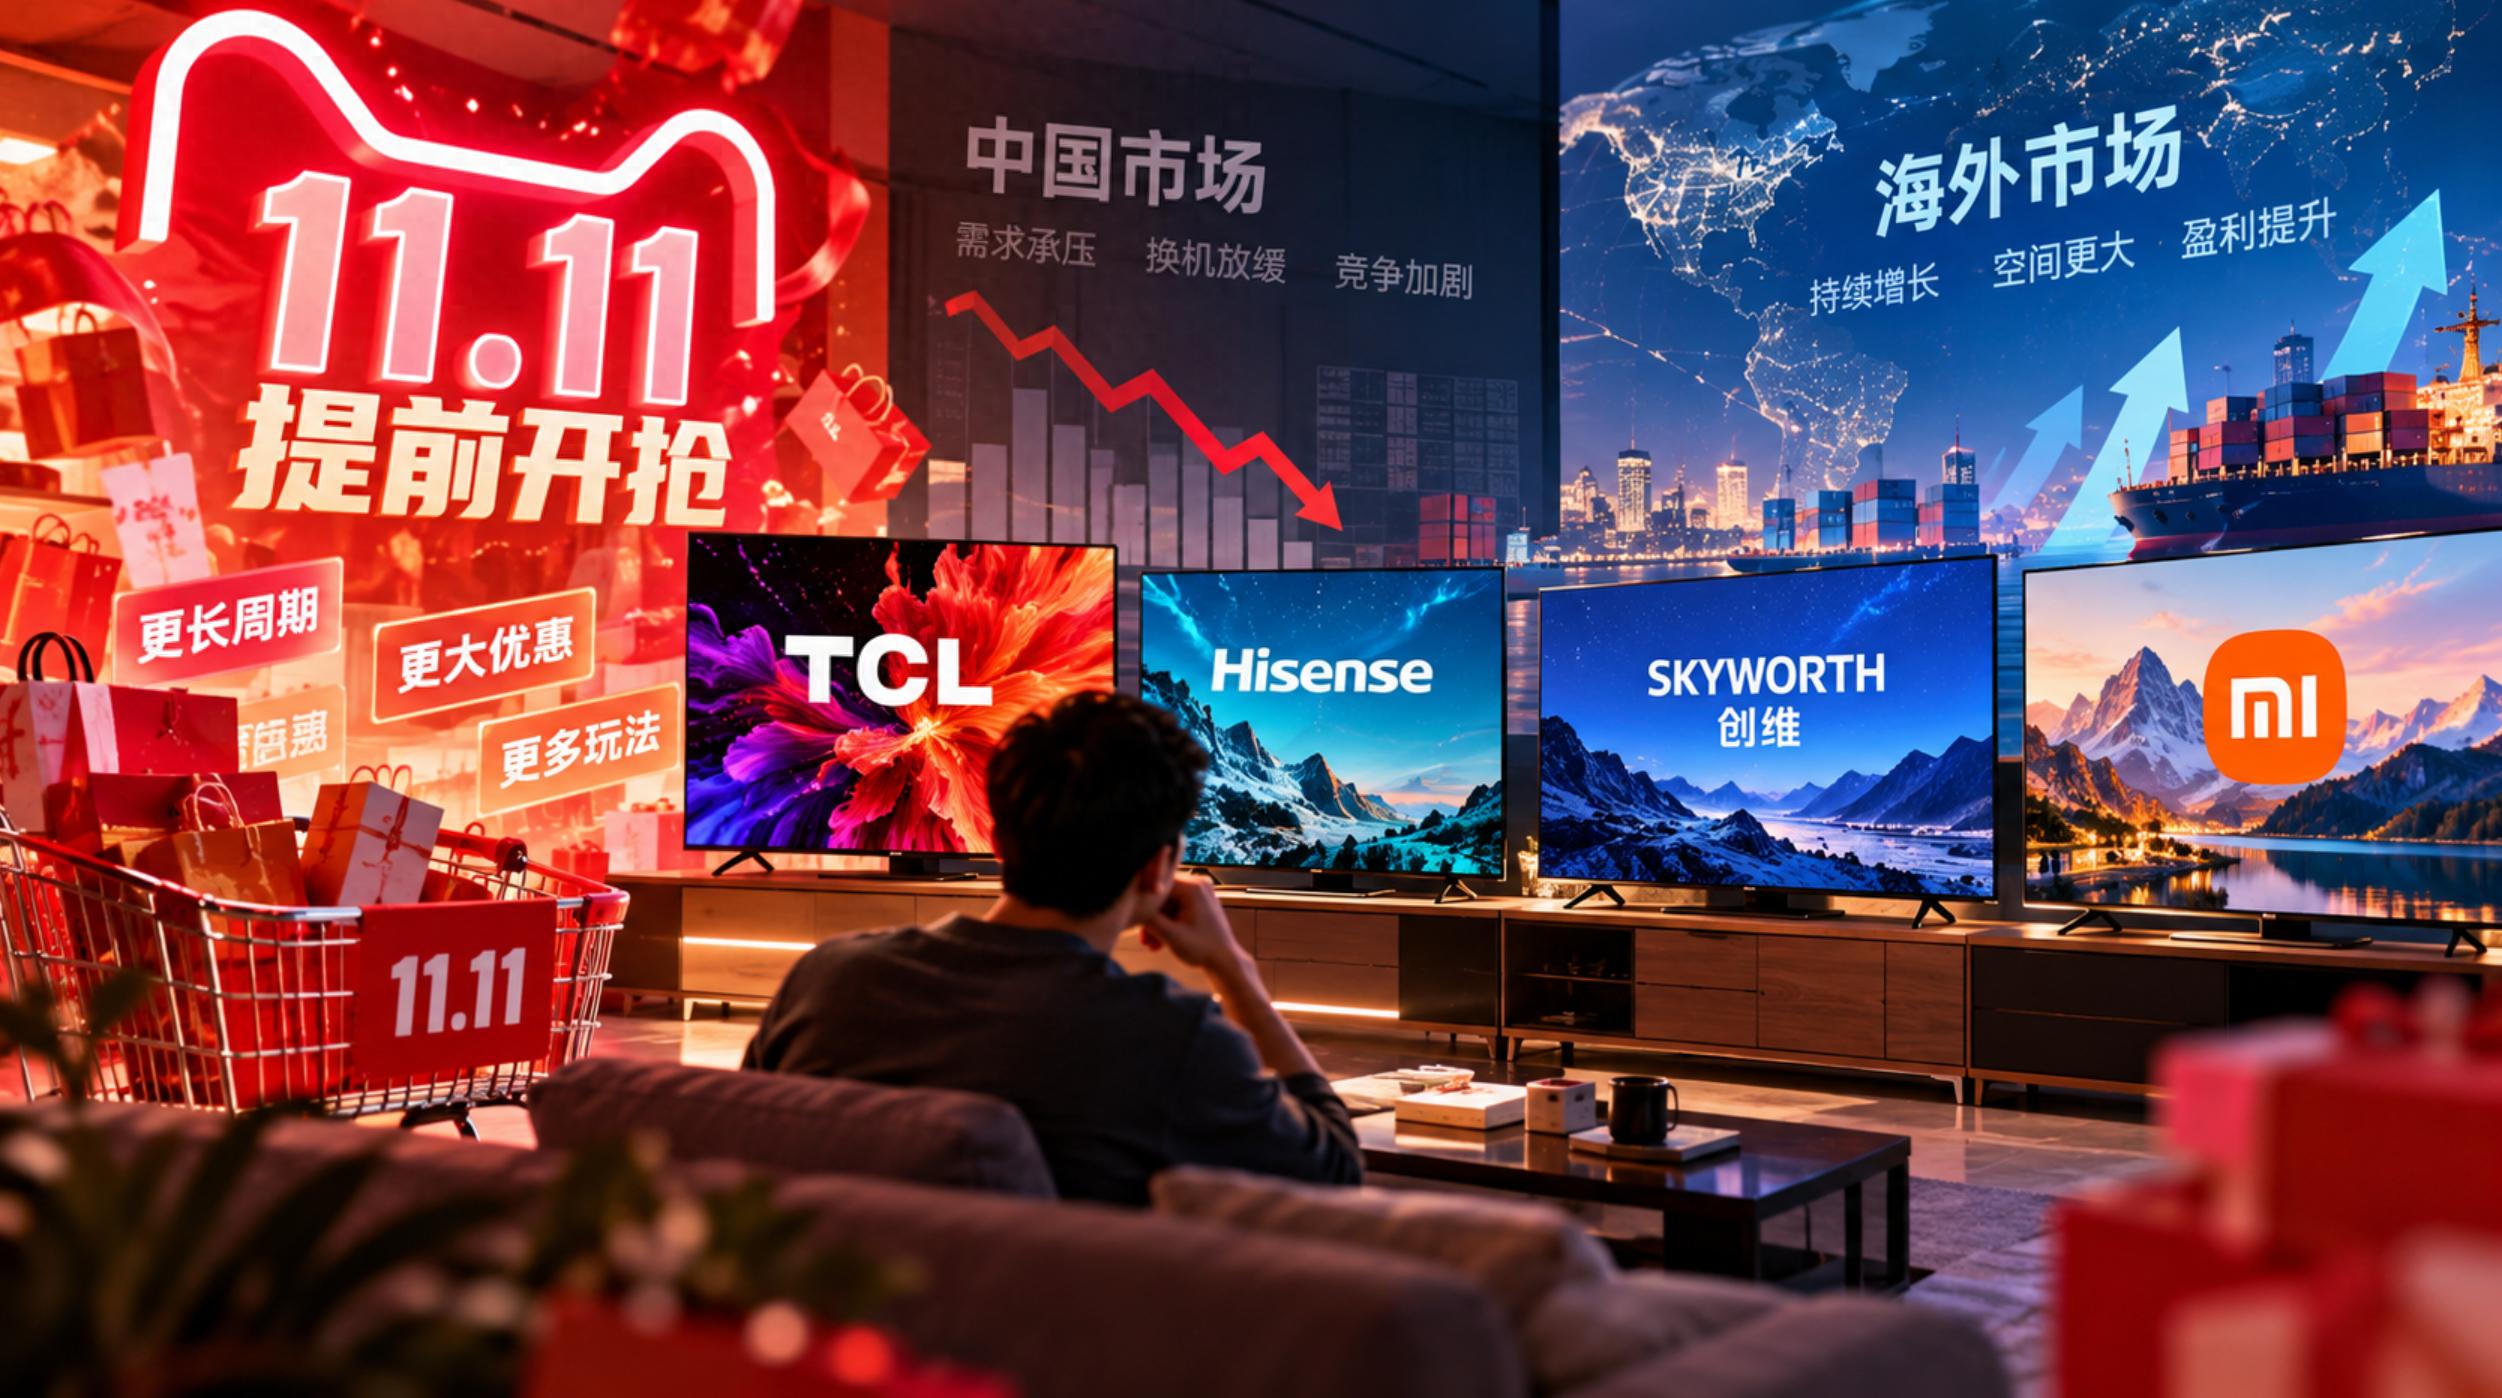
不出意外,双十一又一次提前到来了。从官方的说法来看,京东从10月12日晚8点启动双十一现货促销,天猫也在10月15日开启预售。距离11月11日还有近一个月,电商平台已经迫不及待地拉开了这场年度购物盛宴的序幕。但实际上杰夫视点知道的消息是国庆刚过两天,在10月9日某些品牌就开启了双十一活动,这的确比我们想象的周期要长不少。

但要说越来越长的双十一周期,是因为消费热情越来越高,再乐观的平台和品牌都不好意思承认。任何有点思考能力的人,都看得出来:市场已经难以依靠短期促销实现增长,平台和品牌只能靠拉长活动周期,来维持自己体面,这样至少整个数据不会太难看……对于电视行业而言,这个问题尤其值得关注。
今年的双十一,国内电视市场呈现出一些不同于往年的现象:新品发布节奏趋于平缓,品牌营销相对克制,传统竞争格局正在变化。而在国内市场持续承压的同时,以TCL为代表的中国电视企业,却在海外取得了相当可观的增长。种种迹象表明,中国电视市场可能正在经历一场深刻的消费结构性转变。
越来越早的双十一,盖不住越来越疲弱的消费
曾经的双十一,是一个高度集中的消费狂欢日。如今,它已经演变为持续近一个月,甚至更长时间的促销周期。从平台角度看,提前启动能够延长成交窗口,分散物流压力,也为商家提供更多营销机会。但从另一个角度看,这种变化也可能反映出一个现实:消费需求难以在短时间内集中释放,平台必须用更长的促销周期争取订单。或者说得更残酷一些:不管促销力度有多大,消费者的购买意愿都不高,只能用更长时间来换更多订单了!

尤其对于电视这样的耐用消费品而言,目前疲软的根源并不只是价格,我们都知道中国电视市场可能是全球电视最便宜的地区……中国电视市场已经高度成熟,家庭电视保有量趋于饱和,房地产市场变化削弱了新增需求,消费者的换机周期也在不断延长。即使电视价格不断降低、尺寸越来越大、技术持续升级,也未必能够让消费者产生立即换机的冲动。
虽然我们一直说国内数据不是那么靠谱,不过多个平台的数据也的确能说明一些问题。根据洛图科技公布的数据,2026年8月,中国电视市场品牌整机出货量为240.8万台,同比下降3.3%;9月出货270.2万台,同比下降7.5%。虽然9月出货量环比8月增长12.2%,但同比跌幅却进一步扩大。2026年前三季度,中国电视市场累计出货2190.7万台,同比下降8.3%。不出意外的话,今年国内的出货量肯定要比去年跌上不少。

如果说还有什么更让我们觉得沮丧的是:今年前九个月,只有2月份实现了同比增长。这意味着中国电视市场面对的并不是某一个月份的短期波动,而是持续性的需求压力。国内一些机构此前预计,2026年中国电视市场全年出货量可能降至3012万台,同比下降8.4%,创下至少自2010年以来的新低。至于实际销量方面,我们已经不太对守住2500万台抱有太大的期待了。
在这样低迷的市场环境下,双十一提前启动或许能够改善部分品牌的短期出货表现,但促销周期越长,就越容易将原本分散在不同月份的消费提前集中到活动期间,从而制造阶段性增长,但却未必真正创造多少新增需求,而且会让一些品牌在其他非促销季节的报表非常难看。而且不管怎么做,无法否认的是,哪怕双十一的周期更长,也无法从根本上改变需求不足的现实。
电视厂商的双十一,似乎也没有那么热闹了
与促销周期不断延长形成对比的是,今年电视品牌在产品和营销方面,似乎表现得更加克制。从双十一前期的市场观察来看,海信及其子品牌仍有新品动作,而其他几家头部品牌并没有普遍选择在这一节点推出全新的重要产品系列。当然某廉价BGB智慧屏就不说了,小米的RGB-Mini LED电视倒是预热了一段时间,但是小米这一年被打压得有点惨,几个头部厂商的出货量以及销量没有明显降低,得多亏了小米的馈赠,小米八九月份大幅下滑,被头部品牌蚕食份额的迹象已经非常明显了。感觉杰夫视点这几年对小米电视业务的预测,全部命中……

当然,电视厂商从全年来看新品还是比较多,的确不需要每年中后期有什么重大发布就能覆盖全年。事实上,近年来电视新品的发布节奏早已发生变化,春季新品、618促销、秋季少量产品调整,已经构成相对完整的产品销售周期。但这恰恰说明了一个变化:双十一可能正在从新品驱动的竞争节点,转变为全年既有产品的集中销售节点。
对于厂商而言,一款在上半年发布的电视,只要技术规格、价格体系和市场定位足够合理,完全可以覆盖全年的主要销售周期。没有必要为了双十一,再专门推出一批差异并不明显的新型号。与此同时,营销投入也可能变得更加谨慎。
过去,电视厂商往往希望通过双十一争夺销量冠军、销售额冠军、某个尺寸段冠军。各种榜单、战报、海报不断刷新,形成声势浩大的营销竞争。如今,类似竞争依然存在,但在整体市场持续收缩的情况下,投入大量营销资源去争夺一个短期排名,其实际商业价值值得重新评估。毕竟,流量越来越贵,促销让利越来越大,而电视产品的利润空间并非无限。

当市场难以实现整体增长时,品牌之间的竞争往往变成存量市场的相互争夺。我们觉得在普遍电视厂商的毛利润在5%左右徘徊的时候,厂商对于过去传统的一些竞争未必就特别上心,毕竟现在多卖出一台电视,未必意味着企业获得了更多利润。因此,双十一的相对平静,或许并非厂商缺乏竞争意愿,而是大家开始更加认真地计算竞争成本。所以这会得出一个有趣的结论:厂商或许会更加务实,未来会更追求利润,从卖得多转向卖得贵,在保持基本盘没有大动摇的前提下,去追求更多的收入和更高的利润率。
国内电视市场的三强格局,正在发生变化
如果把时间拉回过去几年,中国电视市场最受关注的品牌,通常是海信、TCL和小米。尤其是小米,曾经凭借互联网营销、性价比和线上渠道优势,对传统电视品牌形成巨大冲击。但2026年的市场数据,正在展现一种不同的竞争格局。目前海信、创维和TCL已经成为国内前三大传统电视品牌阵营。好吧,杰夫视点去年的预测再度成真,尽管这会让小米粉丝相当不爽!

在这几个月中,创维的出货连续位居前三。8月,海信、创维和TCL三家合计出货约149万台,同比增长1.4%,合计市场份额61.9%。9月,三家合计出货约167万台,同比下降2.3%,但仍然明显好于国内市场整体7.5%的跌幅,合计市场份额达到61.8%。这说明,尽管国内电视市场整体萎缩,传统头部品牌的市场集中度仍然相当高。
其中,创维的表现尤其值得关注。根据上半年一些机构的统计,国内前八大品牌中,只有创维和长虹的出货量与去年同期大致持平,其他品牌均出现不同程度下降。换句话说,创维并不是单纯依靠竞争对手下滑才获得更靠前的位置,其自身也展现出较强的市场韧性。
反观小米,国内电视业务面临的压力更加明显。根据一些数据表明,2026年8月,小米主品牌电视零售销量同比下降约42%,红米同比下降约6%,当然其中红米基数不高,下降偏低也算正常。但需要特别强调的是,这组数据基于零售端统计,并非我们通常用来计算排名的出货统计,但这也反映出,小米曾经依赖的互联网电视增长模式,已经不再是当下市场的灵丹妙药,就像我们两年前说的一样,小米的这套玩法已经撑不住现在市场的变化。我们还是那句话,没有足够研发投入、没有高端高口碑的产品做支撑,小米的电视业务只可能继续下滑,成为其他头部厂商守住基本盘的“血包”。

客观来说,几个月的数据不足以断言中国电视市场已经完成品牌座次更替,不过按照当下的节奏来看,过去由海信、TCL、小米主导市场格局,正在向海信、创维、TCL等传统品牌重新强化竞争力的方向变化。这是一个值得关注的现象,尽管这不会让我们意外。未来国内新的技术、新的产品、新的变化,杰夫视点认为只可能在这三家品牌的产品中率先出现了。
TCL国内海外两重天,竞争力依然处于最顶端
TCL的表现是很有看点和研究头的,不仅仅是在618和双十一之间,TCL在产品端显得相对沉默,更关键的是,从国内出货来看,TCL在8月、9月有所下滑,给人的感觉是国内市场的压力比较大。不过如果进一步观察TCL的零售数据,就会发现或许这只是一个表面现象。
根据数据显示,2026年8月TCL主品牌电视零售销量同比增长约3%,海信主品牌增长约6%。也就是说,TCL主品牌本身并没有出现明显的零售销量衰退,反而实现了小幅增长。至于谁拖了后腿,咳咳,大家的子品牌成绩都不是那么理想就是了……所以我们真正需要关注的是——品牌体系整体的表现。

如果综合上半年走势、8月零售变化和9月市场情况进行情景推算,杰夫视点大概预估2026年8、9月,TCL国内整体出货量可能同比下降约3%至5%,海信接近持平,创维则可能保持基本稳定或小幅增长。不过我们再次强调,这是基于现有数据的分析性估算,并非调研机构已经公开的数据。所以TCL国内出货量或许确实出现小幅下滑,但我们觉得这似乎更像是一种策略变化。
之所以这么说是因为:TCL的增长来源已经明显向海外转移。2026年上半年,TCL电视业务收入达到352.5亿港元,同比增长24.3%。其中,海外电视业务收入254.4亿港元,同比增长29.6%,占电视业务总收入的72.2%。中国大陆电视业务收入98.1亿港元,同比增长12.5%。从这组数字来看,TCL的海外业务不仅规模远高于国内,增长速度也明显更快。
从区域来看,TCL北美电视业务收入同比增长26.3%,欧洲增长17.2%,新兴市场增长37.3%。更值得注意的是,海外电视业务毛利润同比增长70.6%,远高于收入增速。这意味着TCL在海外获得的,不只是更多销量,还有更好的产品结构与盈利表现。TCL公布的数据表明,2026年上半年其全球Mini LED电视出货量达到243万台,同比增长77.1%,北美市场平均售价同比提升超过18%。这些表现很多如果单独拎出来解读,都是相当重磅,甚至说成长速度和增量方面,TCL都是处于世界第一的水准。

很显然,TCL的全球化战略已经不再只是过去依靠成本优势、以相对低廉的价格争夺市场份额,而是开始向更高端的产品、更高的平均售价和更好的盈利能力转变。结合此前的市场趋势,杰夫视点对2026年8、9月海外电视出货量做了一组简单的估算:TCL海外同比增长约9%,海信约7%,三星约2%,LG约1%。是的,虽然是我们的估算,但TCL的增长依然无人可比。
所以从杰夫视点的角度来理解,即使我们不会说TCL正在把重心转向海外,但可以肯定的是海外市场已经成为其最重要的增长引擎。按照现有的产品节奏,中国市场TCL会保持顶级的头部厂商竞争力,但海外市场的成长将是TCL迈向顶峰最关键的因素。所以TCL往世界第一电视品牌的道路上,并不会因为中国市场的波动而停滞,这一点我们相当确信!
中国电视厂商,可能不再那么执着于销量冠军
如果将国内市场变化与TCL的海外表现放在一起观察,或许能够发现中国电视产业正在经历的另一个转变。过去,出货量是衡量电视企业竞争力的重要指标。谁卖出的电视更多,谁就更容易获得规模优势、供应链议价能力和品牌影响力。但在一个持续萎缩的成熟市场中,过度追求出货规模,也可能意味着更激烈的价格竞争和更低的利润。

我们已经反复强调过,近年来Mini LED、大尺寸化和高端化正在改变电视的价值结构,也在改变用户的消费习惯。之前我们说过,2026年618期间,中国线上电视市场零售均价达到3568元,同比上涨3.5%,整个上半年电视的平均售价同比上涨也是不低的。在整体销量下降的情况下,消费者愿意为更大的尺寸和更好的显示技术支付更高价格,这对电视厂商而言显然是个利好。
这代表着,现在中国的电视行业不是没有增长机会,而是增长的方式在改变。对于TCL、海信、创维这样的企业而言,未来可能不再需要把国内出货量第一作为唯一目标。注意我们的措辞,出货量依然重要,但是可能并非唯一目标……我们觉得对这几家厂商而言,国内市场可以承担品牌展示、技术竞争和产品结构升级的任务;而海外市场则可以通过更广阔的市场空间,提供规模和利润增长。
这并不代表厂商不重视国内市场,而是意味着它们可能正在重新分配资源。尤其对于TCL、海信、创维这样的全球化企业,国内少卖几万台电视,并不一定比海外产品均价提升、毛利率改善更加重要。当然,这并不意味着国内份额可以无限下降。中国市场仍然是重要的产品研发、供应链协同和品牌竞争基地,持续丢失市场份额同样可能损害长期竞争力。真正成熟的经营策略,应当是在规模、份额和利润之间寻找新的平衡。

从某种角度而言,现在国内的头部厂商,有一点往之前索尼的电视策略偏移,要用更好的产品、更先进的技术将电视卖出更高的价格,并获得更好的利润。当然没有人会希望像索尼那样只考虑高端市场, 而基本放弃高端以下的市场,最终导致出货量以及销量不足而丧失市场竞争力。所以未来看这些头部企业在销量/出货量以及高价高端产品上如何平衡,也是一个很有意思的事情。至于杰夫视点如何看待这个事儿?我们当然希望用户获得高性价比的产品,但我们同样乐于见到用户为优秀的品牌、出色的产品以及先进的技术付出更高的溢价,并获得绝佳的体验!
写在最后:依然热闹的双十一,但已不同的中国电视市场
最后回到今年的双十一。当平台不断延长促销周期,当厂商不再急于为购物节推出大量新品,当品牌之间的排名悄然变化,当海外市场贡献越来越多的增长,我们或许应该重新理解这场购物狂欢的意义。对于电商平台而言,双十一依然是争夺用户和成交额的重要战场。对于电视厂商而言,它或许会越来越像一场年度库存、价格体系和渠道效率的综合考验。
而对于整个中国电视产业来说,真正重要的问题,早已不是双十一当天能够卖出多少台电视。而是当国内电视市场不再像过去那样持续增长时,中国电视品牌应该依靠什么继续发展?从目前的趋势看,答案正在逐渐清晰。一方面,国内市场将继续向头部品牌集中,竞争从单纯的价格与销量,转向产品结构、技术体验和经营效率。另一方面,海外市场正在成为中国头部电视企业更重要的增长空间。
之所以本文多次说到TCL的变化,那是因为TCL的确具有相当的代表性:国内市场仍然保持竞争力,但海外已经贡献超过七成的电视业务收入,并成为利润增长的重要来源。更重要的是,我们依然认为,TCL是目前超越三星登顶全球第一电视品牌可能性最大的中国企业!而TCL的这种变化,对于中国其他电视品牌甚至是不同行业的厂商来说,都是一个正面的教材!
双十一越来越长,却无法改变中国电视市场持续萎靡的现实。而真正值得我们业内人士关注的,不是今年谁能够拿下双十一电视销量冠军。而是谁能够率先摆脱对国内销量的过分依赖,在现有看似很难增长的国内市场中,找到一个新的增长方式。最后杰夫视点还想说的是,随着中国电视企业的国际化,未来电视品牌要考虑的东西将会越来越多,人文、情怀、企业文化将会比我们想象中更为重要,电视产品所有承载的东西将会更多,而且作为国际化企业而言,产品如何能展现出自己的特色,更为契合品牌风格,可能对消费者来说会更为重要!