2026年的全球电视市场,正在呈现出一种颇为矛盾的景象。一方面,整体出货规模仍在下滑,消费需求疲软与零部件成本上涨持续困扰着电视制造商;另一方面,头部品牌之间的竞争愈发激烈,Mini LED等高端产品的出货规模快速扩大,RGB Mini LED电视的全年市场预期也被不断上调。全球电视市场虽然没有迎来全面复苏,但品牌竞争和产品结构正在出现新的变化。
近期从一些咨询公司的发布最新全球电视产业研究报告来看,2026年第三季度全球电视品牌出货量为4794万台,环比增长2.8%,同比下降3.6%。预计2026年全球电视出货量将同比下降1.4%,至1.9348亿台,2027年还可能进一步下降1.2%,至1.9117亿台。整体市场态势不算好,持续承受压力,但不同品牌的表现以及高端电视的增长趋势,却有一些新的变化。
整体市场承压,头部品牌表现出现分化
第三季度,三星以840万台的出货量继续保持全球第一,但同比下降1.9%;TCL以748万台位居第二,同比增长1.1%;海信则以745万台排名第三,同比下降2.7%。三家企业的同比变化幅度都不算特别大,但在全球电视市场整体下滑3.6%的背景下,TCL仍然实现增长,值得行业关注。与此同时,TCL与海信之间仅有3万台的差距,也说明全球第二、第三名的竞争远未形成稳定格局。
如果联系中国市场此前的表现,这组数据就更有分析价值。根据国内部分调研公司此前公布的数据,2026年8月和9月中国电视市场整体出货量分别同比下降3.3%和7.5%,反映出国内市场需求不足的问题。虽然这些数字代表中国电视市场整体变化,但TCL在这两个月的表现也不算理想,至少从这些数字可以说明,中国市场并没有为电视厂商提供一个持续成长的需求环境。
与之形成对照的是海外市场。TCL通过Mini LED、大尺寸及中高端产品布局,推动北美、欧洲和新兴市场营收实现双位数增长。这意味着海外业务可能成为支撑其整体表现的重要因素,虽然营收增长与出货量增长并不是同一个概念,产品平均售价提高同样能够推动营收增长。但TCL第三季度的表现更多是来自海外销量的扩张,可能性应该比较大。
实际上,这种变化并非只发生在TCL身上。海信虽然第三季度整体出货略有下降,但前三季度100英寸及以上电视全球销量同比增长77.4%,Mini LED电视销量同比增长75.5%。三星在维持全球电视出货第一的同时,也正在扩大Mini LED产品布局(虽然越来越低端……)。不同品牌在总量、产品尺寸和高端市场上的表现并不完全一致,单纯依靠出货排名,已经越来越难以完整反映企业的竞争状态。
RGB Mini LED预期再度上调,200万台超出预期
与品牌出货相比,高端电视市场的变化可能更加值得关注。根据最新的预测,2026年全球Mini LED电视出货量将达到2878万台,同比增长116%,占全球电视出货量的比例接近15%。在整体市场萎缩的情况下,Mini LED仍然保持高速增长,意味着电视产品结构正在发生明显变化。Mini LED正在加速自己的普及之路,这或许是未来厂商们在运营方面最好的消息。
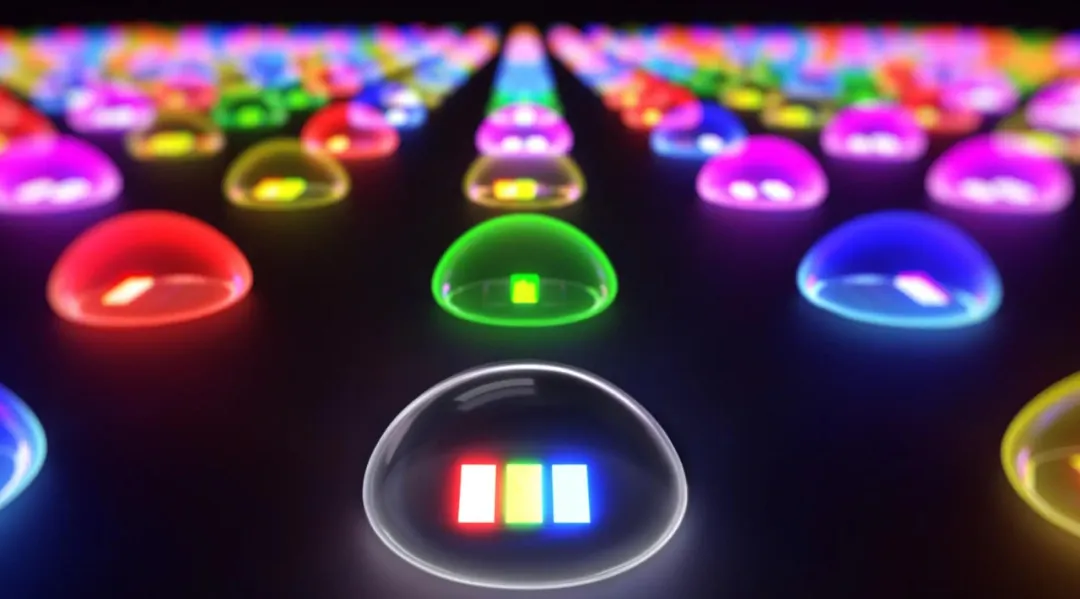
其中,RGB Mini LED尤其值得关注。目前一些机构预估2026年全球RGB Mini LED电视出货量将超过200万台,统计范围包含三星和LG的Micro RGB产品。相比此前170万台的预测,这一数字再次提高,说明研究机构对该技术短期商业化规模的判断正在变得更加积极。不过,200万台究竟意味着什么,需要放在整个市场中观察。
按照2026全年1.9348亿台电视出货量来计算,200万台仅相当于全球市场的约1%;即使与预计达到2878万台的Mini LED市场相比,其比例也只有约7%。从绝对规模来看,RGB Mini LED仍然是一个相对小众的高端细分市场,距离成为主流电视技术还有很长的路要走。其实这个道理也不难想通,Mini LED才开始加速普及,RGB-Mini LED想要快速成长,依然需要时间。
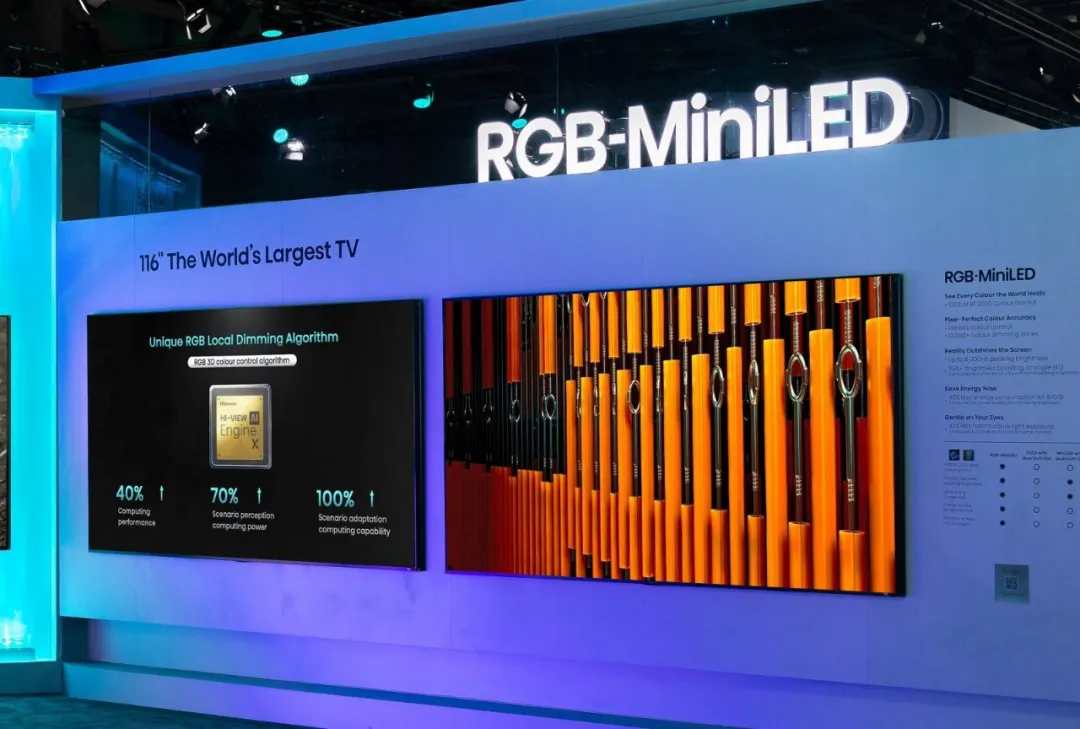
但有一说一,对于一种刚刚开始扩大商业应用的新背光技术而言,200万台并不是一个可以忽略的数字。它意味着这一技术已经形成了一定规模的终端产品供应、渠道销售和产业链配套需求。当然,这仍然是全年预测,而非已经完成的实际出货量,最终能否达到这一规模,还需要后续市场数据验证。结合之前Omdia的预测, 杰夫视点自己估计超过150万台出货量应该是可信的。
Omdia之前公布的一组数字更值得我们思考。2026年第一季度,中国市场占全球RGB LED电视出货量的88.8%,海信当时占据77.2%的全球份额;到了第二季度,全球RGB LED电视出货量达到29.5万台,海信份额下降至42.9%,三星和索尼开始取得更明显的市场份额。这组数据说明,RGB LED电视正在从早期由中国市场和少数品牌主导的阶段,转向更多国际品牌参与的竞争阶段。当然海信的优势依然很大,预计以33%的全年份额保持领先,三星和索尼分列其后,三者合计份额超过75%。国际品牌的加入,有利于扩大产品覆盖以及提高消费者的认知程度。
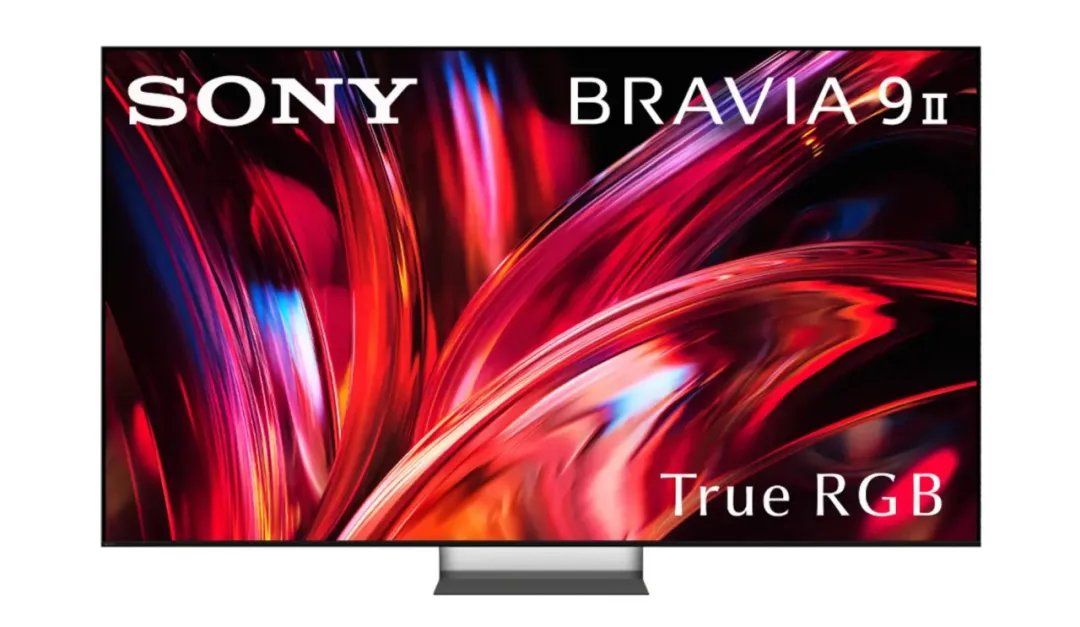
不过要注意,Omdia公布的数字看起来很大,但最多全年也就200万台出货。尽管海信竭力将这一技术拉到大家可接受的价格,但对于新技术产品而言,渠道铺货、上市初期备货与最终零售销量之间可能存在差异。所以我们现在无法判断RGB Mini LED是否获得了海外市场的认可。这可能还要看后续的一些数据。只不过如果当海信、三星、索尼等品牌在中高端都转向RGB-Mini LED之际,市场的提速只是时间问题。
高端化正在升温,但技术竞争远未定局
从更大的产业背景来看,Mini LED以及RGB Mini LED的增长,反映出电视厂商正在通过产品升级寻找新的竞争空间。当整体市场规模难以持续扩大时,更大的尺寸、更高的显示性能以及更高的产品售价,便成为企业改善经营表现的重要方向。
不过,高端化并不意味着所有厂商都会选择相同的技术路线。海信、三星和索尼正在推动RGB Mini LED及Micro RGB产品发展,TCL则更加侧重SQD Mini LED方案。这些技术路线在光源结构、成本控制和画质表现上各有特点,最终竞争结果仍取决于实际产品,而不是技术名称或厂商宣传。谁的价格更符合大众,谁的普及速度更快,谁的画质劣势更少,谁的领先就更明显。
与此同时,三星和LG电子也在加快扩大Mini LED产品阵容。三星今年将以约26%的份额重新取得全球Mini LED电视出货第一,LG电子的Mini LED电视出货量则可能同比增长超过800%,达到175万台。这也说明,高端LCD电视市场并非中国品牌之间的内部竞争,韩国品牌同样正在重新投入资源。
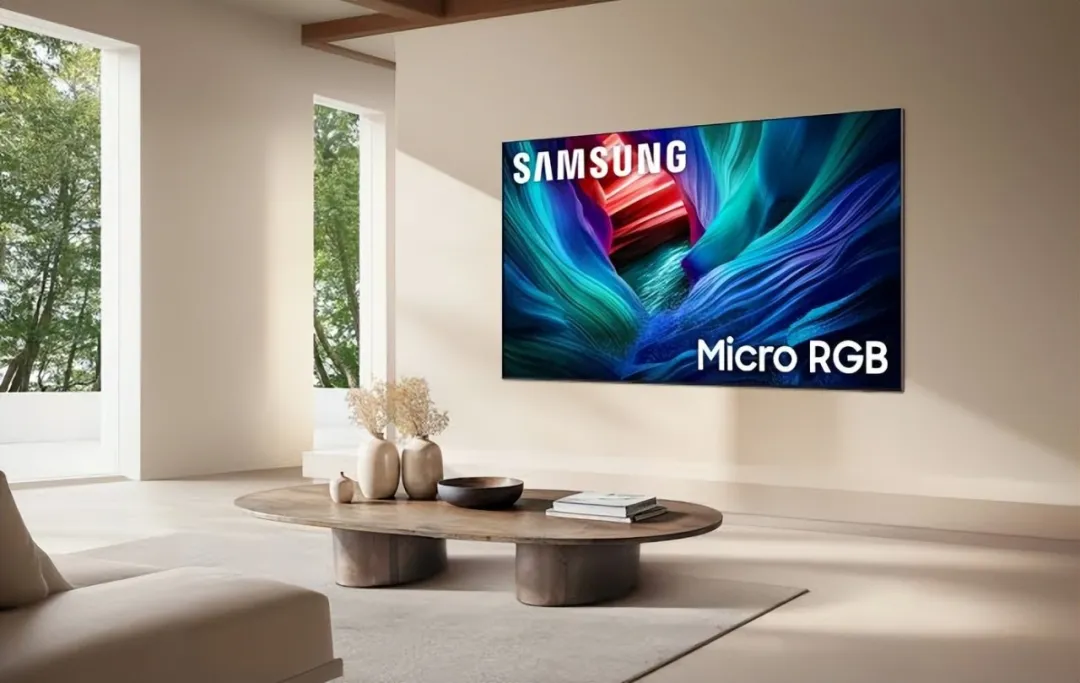
对于消费者而言,决定购买的仍然是实际画质、产品价格和使用体验,而不是某项技术是否具有更高的市场关注度。RGB Mini LED能否在色彩、亮度和控光表现上建立足够明显的优势,并将这些优势转化为合理的产品价格,将决定其能否从高端细分市场继续扩大应用范围。或者说,当有更多厂商在中端以及主流的价位上推出RGB Mini LED电视,它的市场才会加速提升,同时这还需要看市场的实际需求……
写在最后
电视产业正在进入一个越来越难以依靠单纯扩大出货规模实现增长的阶段。对于厂商而言,市场份额依然重要,但它已不再是衡量竞争力的唯一标准。产品结构、市场布局、供应链表现、整体成本,以及能否将技术创新转化为真正的商业价值,都将在未来的竞争中发挥更重要的作用。
不过,高端化也并非解决行业增长困境的万能钥匙。技术升级可以创造新的消费需求,却未必能够持续推动消费者缩短换机周期;更高的产品售价可能改善收入结构,也可能限制市场规模的进一步扩大。对于电视厂商来说,真正困难的并不是推出一款技术领先的旗舰产品,而是如何在技术、价格与消费需求之间找到能够长期维持的平衡。因为谁也不敢确定:当规模增长逐渐放缓,电视企业就能通过产品价值的提升,找到一条新的增长方式!